Domain metallbaubranche.de kaufen?
Wir ziehen mit dem Projekt
metallbaubranche.de um.
Sind Sie am Kauf der Domain
metallbaubranche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain metallbaubranche.de kaufen?
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **


Ähnliche Suchbegriffe für Lebensversicherung
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
ACSENTO Leichte Stahl-f-klemmen 160x60mm, Geeignet Für Schweißen, Holz- Und Metallbearbeitung Sowie Heimwerkerarbeiten - JxlgvLeichte F-Klemmen aus Stahl, 160 x 60 mm, für Schweißen, Holz- und Metallbearbeitung sowie Heimwerkerprojekte Farbe: Wie abgebildet Material: Chrom-Molybdän-Stahl Lieferumfang: 2 x F-Klemmen, 160 x 60 mm Nur der oben genannte Packungsinhalt, andere Produkte sind nicht enthalten. Hinweis: Lichtreflexionen und unterschiedliche Bildschirmeinstellungen können dazu führen, dass die Farbe des Artikels auf dem Bild geringfügig vom Original abweicht. Die Messabweichung beträgt +/- 1–3 cm. Bitte beachten Sie beim Kauf Modell und Größe.138,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
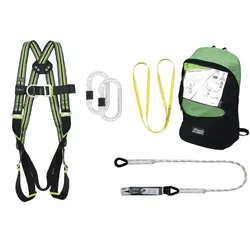
Absturzsicherung Stahlbau-SetUmfassende Lösung für Höhenarbeiten in der Stahlkonstruktion Das Absturzsicherung Stahlbau-Set von Kratos Safety® ist speziell für Arbeiten über 6 m Höhe konzipiert und bietet maximalen Schutz. Das Set umfasst einen Zweipunktauffanggurt für sicheren Halt und Stabilität, geflochtene Verbindungsmittel mit Falldämpfer (Länge: 1,80 m) für flexible Anwendungsmöglichkeiten, einen Stahl-Karabiner mit Schraubverschluss (Öffnung: 18 mm) für einfache Befestigung, einen Verankerungsring aus Stahl (Breite: 20 mm, Länge: 1,20 m) für sichere Fixierung sowie einen Rucksack mit Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern für bequemen Transport. Das Set wiegt insgesamt 2,50 kg und bietet eine umfassende Lösung für Arbeiten in der Höhe, die höchste Sicherheitsstandards erfüllt. Besonderheiten Speziell für Arbeiten über 6 m Höhe entwickelt Enthält Zweipunktauffanggurt, geflochtene Verbindungsmittel mit Falldämpfer, Stahl-Karabiner mit Schraubverschluss, Verankerungsring aus Stahl und Rucksack Bietet maximalen Schutz und Sicherheit Leichtgewichtig mit einem Gesamtgewicht von 2,50 kg Einsatzbereites Set zur Anwendung Spezifikationen Normen: EN 361:2002 EN 355:2002 EN 362:2004 EN 795:2012 Type B118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Stahleisen Stahlbau KompaktFür die 4. Auflage wurde die 3. Auflage aus dem Jahre 2014 unter Berücksichtigung von Korrekturen aktualisiert und erweitert sowie durch die zwei Kapitel „Werkstoffermüdung“ und „Lochdurchmesser und Anreißmaße“ ergänzt. Darüber hinaus wurden Erweiterungen hinsichtlich einsetzbarer Schraubengarnituren sowie für die Querschnittswerteberechnung von Hohlprofilen vorgenommen. Das vorliegende Heft enthält in kompakter und handlicher Form zahlreiche Bemessungshilfen, Profiltabellen und ergänzende Informationen. Im ersten Abschnitt werden die gewählten Bezeichnungen erläutert und Hinweise für die Verwendung der Profiltabellen gegeben. Die Bemessungshilfen in den Abschnitten 2 bis 12 basieren auf der DIN EN 1993-1 (Eurocode 3) und sollen die Auswahl des Werkstoffes und die Bemessung von Bauteilen und Verbindungen erleichtern. Dabei werden in komprimierter Form die folgenden Themen behandelt: Nachweise, Teilsicherheitsbeiwerte, Querschnittsklassen, Querschnittstragfähigkeit, Werkstoffermüdung, Biegeknicken, Biegedrillknicken, Stabilitätsnachweise für kombinierte Beanspruchungen, Plattenbeulen sowie geschweißte und geschraubte Verbindungen. Im Anschluss an die Bemessungshilfen finden sich in den Abschnitten 13 bis 15 Profiltabellen und ergänzende Informationen für Walzprofile, Hohlprofile und weitere Stahlerzeugnisse. Die Tabellen wurden so zusammengestellt, dass Sie alle Werte einer Profilreihe übersichtlich auf einer Seite bzw. Doppelseite finden. Neben den Abmessungen und den üblichen Rechenwerten werden Grenzschnittgrößen, die Zuordnung zu den Knicklinien und die möglichen Nachweismethoden angegeben. Alle Werte wurden nach dem aktuellen Stand der Technik berechnet, wobei für die gängigen I-Profilreihen, für U-Profile, Kranschienen, Winkel und Z-Profile auch Berechnungen auf Grundlage der Finite-Elemente-Methode durchgeführt wurden. Im Anschluss an die Profiltabellen folgen in den Abschnitten 16 bis 19 Hinweise zur Bestellung, Lieferung und Abrechnung von Stahlerzeugnissen, zum Brandschutz von Stahlkonstruktionen sowie Hinweise zu Lochdurchmessern und Anreißmaßen und eine Zusammenstellung der Vorschriften und Normen für den Stahlbau. Am Ende des Heftes finden sich Literaturangaben, Internetadressen und ergänzende Informationen.19,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter



-
Wem gehört die Lebensversicherung?
Die Lebensversicherung gehört in der Regel dem Versicherungsnehmer, der die Police abgeschlossen hat. Der Versicherungsnehmer zahlt regelmäßig Beiträge an die Versicherungsgesellschaft, um im Falle seines Todes oder bei Ablauf der Versicherungssumme eine Auszahlung zu erhalten. Der Versicherungsnehmer kann auch eine oder mehrere Begünstigte benennen, die im Todesfall die Versicherungssumme erhalten. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Auszahlung gemäß den Wünschen des Versicherungsnehmers erfolgt. In einigen Fällen kann die Lebensversicherung auch einem Treuhänder oder einer Stiftung gehören, die die Auszahlung im Sinne des Versicherungsnehmers verwalten. **
-
Welche Lebensversicherung ist steuerfrei?
Welche Lebensversicherung ist steuerfrei? Es gibt verschiedene Arten von Lebensversicherungen, die steuerfrei sein können, wie zum Beispiel die Risikolebensversicherung. Bei dieser Versicherung wird im Todesfall eine vorher festgelegte Summe an die Hinterbliebenen ausgezahlt, ohne dass Steuern anfallen. Auch die Kapitallebensversicherung kann unter bestimmten Voraussetzungen steuerfrei sein, wenn die Vertragslaufzeit und Auszahlungsmodalitäten bestimmte Kriterien erfüllen. Es ist jedoch wichtig, sich vor Vertragsabschluss genau über die steuerlichen Aspekte der jeweiligen Lebensversicherung zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Wer erbt die Lebensversicherung?
"Wer erbt die Lebensversicherung?" Die Lebensversicherung wird in der Regel an die im Vertrag benannte Begünstigte oder Begünstigten ausgezahlt. Falls keine Begünstigten benannt wurden oder diese vor dem Versicherungsnehmer versterben, wird die Versicherungssumme in die Erbmasse aufgenommen. In diesem Fall erben die gesetzlichen Erben des Versicherungsnehmers gemäß der gesetzlichen Erbfolge. Es ist daher wichtig, im Vorfeld klar zu regeln, wer im Todesfall des Versicherungsnehmers die Versicherungssumme erhalten soll, um Streitigkeiten und Verzögerungen bei der Auszahlung zu vermeiden. **
-
Wird eine Lebensversicherung versteuert?
Ja, Lebensversicherungen unterliegen in der Regel der Besteuerung. Die Auszahlung einer Lebensversicherung kann steuerpflichtig sein, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehören beispielsweise die Höhe der Auszahlung, die Laufzeit der Versicherung und ob die Beiträge steuerlich absetzbar waren. Es gibt jedoch auch steuerfreie Möglichkeiten, eine Lebensversicherung abzuschließen, zum Beispiel die sogenannte Risikolebensversicherung. Es ist daher ratsam, sich vor Vertragsabschluss über die steuerlichen Auswirkungen zu informieren. **


Wer bekommt die Lebensversicherung?
Die Lebensversicherung wird in der Regel an die im Vertrag benannten Begünstigten ausgezahlt. Diese können vom Versicherungsnehmer frei gewählt werden und müssen nicht unbedingt Familienmitglieder sein. Falls keine Begünstigten benannt wurden oder diese vor dem Versicherungsnehmer versterben, wird die Versicherungssumme in der Regel an die Erben des Versicherungsnehmers ausgezahlt. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Lebensversicherung im Todesfall gemäß den Wünschen des Versicherungsnehmers ausgezahlt wird. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Begünstigten noch aktuell sind und gegebenenfalls Anpassungen vorzunehmen. **
Ist eine Lebensversicherung notwendig?
Ist eine Lebensversicherung notwendig? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel deiner finanziellen Situation, deinen Verpflichtungen und deinen persönlichen Umständen. Eine Lebensversicherung kann sinnvoll sein, um deine Familie im Falle deines Todes abzusichern und finanziell zu unterstützen. Es ist wichtig, die verschiedenen Arten von Lebensversicherungen zu verstehen und zu prüfen, ob du tatsächlich eine benötigst. Es kann auch hilfreich sein, mit einem Finanzberater zu sprechen, um eine fundierte Entscheidung zu treffen. Letztendlich hängt die Notwendigkeit einer Lebensversicherung von deinen individuellen Bedürfnissen und Zielen ab. **
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
edition AZUR LebensversicherungWestdeutsche Provinz in den neunziger Jahren: Fertighäuser auf der einen, traditionelle Höfe auf der anderen Seite des Dorfes. Ein Sportplatz, eine Gastwirtschaft, ein Bäcker, eine Buswendeschleife. Und: ein Versicherungsbüro. Die Ich-Erzählerin in Kathrin Bachs Prosadebüt wird in eine Kaufmannsfamilie hineingeboren. Ihre Eltern führen fort, was die Großväter nach dem Krieg in die aufstrebenden Dörfer brachten: den Verkauf von Versicherungen. Mit dem Geschäft zieht bescheidener Wohlstand ein – aber auch eine über allem schwebende Angst. Denn die nächste Katastrophe ist immer nur einen Anruf entfernt. In Kathrin Bachs „Lebensversicherung“ fügen sich Erinnerungen, Bilder und Listen zu einer tragikomischen Familiengeschichte zusammen. Sie erzählt von der so deutschen Sehnsucht nach Sicherheit – und der Erfahrung, dass man sich von Risiken und Gefahren nicht freikaufen kann. Von einem Milieu, in dem Zeit Geld ist und Freiheit sich auf zwei Wochen Urlaub im Jahr beschränkt. Und von einer Protagonistin, die sich ihren Ängsten stellt, um sich schreibend ihrer Lebendigkeit zu versichern.9,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
ACSENTO Leichte Stahl-f-klemmen 160x60mm, Geeignet Für Schweißen, Holz- Und Metallbearbeitung Sowie Heimwerkerarbeiten - JxlgvLeichte F-Klemmen aus Stahl, 160 x 60 mm, für Schweißen, Holz- und Metallbearbeitung sowie Heimwerkerprojekte Farbe: Wie abgebildet Material: Chrom-Molybdän-Stahl Lieferumfang: 2 x F-Klemmen, 160 x 60 mm Nur der oben genannte Packungsinhalt, andere Produkte sind nicht enthalten. Hinweis: Lichtreflexionen und unterschiedliche Bildschirmeinstellungen können dazu führen, dass die Farbe des Artikels auf dem Bild geringfügig vom Original abweicht. Die Messabweichung beträgt +/- 1–3 cm. Bitte beachten Sie beim Kauf Modell und Größe.138,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
-
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
-
Wem gehört die Lebensversicherung?
Die Lebensversicherung gehört in der Regel dem Versicherungsnehmer, der die Police abgeschlossen hat. Der Versicherungsnehmer zahlt regelmäßig Beiträge an die Versicherungsgesellschaft, um im Falle seines Todes oder bei Ablauf der Versicherungssumme eine Auszahlung zu erhalten. Der Versicherungsnehmer kann auch eine oder mehrere Begünstigte benennen, die im Todesfall die Versicherungssumme erhalten. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Auszahlung gemäß den Wünschen des Versicherungsnehmers erfolgt. In einigen Fällen kann die Lebensversicherung auch einem Treuhänder oder einer Stiftung gehören, die die Auszahlung im Sinne des Versicherungsnehmers verwalten. **
-
Welche Lebensversicherung ist steuerfrei?
Welche Lebensversicherung ist steuerfrei? Es gibt verschiedene Arten von Lebensversicherungen, die steuerfrei sein können, wie zum Beispiel die Risikolebensversicherung. Bei dieser Versicherung wird im Todesfall eine vorher festgelegte Summe an die Hinterbliebenen ausgezahlt, ohne dass Steuern anfallen. Auch die Kapitallebensversicherung kann unter bestimmten Voraussetzungen steuerfrei sein, wenn die Vertragslaufzeit und Auszahlungsmodalitäten bestimmte Kriterien erfüllen. Es ist jedoch wichtig, sich vor Vertragsabschluss genau über die steuerlichen Aspekte der jeweiligen Lebensversicherung zu informieren, um unangenehme Überraschungen zu vermeiden. **
Ähnliche Suchbegriffe für Lebensversicherung
-
Absturzsicherung Stahlbau-SetUmfassende Lösung für Höhenarbeiten in der Stahlkonstruktion Das Absturzsicherung Stahlbau-Set von Kratos Safety® ist speziell für Arbeiten über 6 m Höhe konzipiert und bietet maximalen Schutz. Das Set umfasst einen Zweipunktauffanggurt für sicheren Halt und Stabilität, geflochtene Verbindungsmittel mit Falldämpfer (Länge: 1,80 m) für flexible Anwendungsmöglichkeiten, einen Stahl-Karabiner mit Schraubverschluss (Öffnung: 18 mm) für einfache Befestigung, einen Verankerungsring aus Stahl (Breite: 20 mm, Länge: 1,20 m) für sichere Fixierung sowie einen Rucksack mit Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern für bequemen Transport. Das Set wiegt insgesamt 2,50 kg und bietet eine umfassende Lösung für Arbeiten in der Höhe, die höchste Sicherheitsstandards erfüllt. Besonderheiten Speziell für Arbeiten über 6 m Höhe entwickelt Enthält Zweipunktauffanggurt, geflochtene Verbindungsmittel mit Falldämpfer, Stahl-Karabiner mit Schraubverschluss, Verankerungsring aus Stahl und Rucksack Bietet maximalen Schutz und Sicherheit Leichtgewichtig mit einem Gesamtgewicht von 2,50 kg Einsatzbereites Set zur Anwendung Spezifikationen Normen: EN 361:2002 EN 355:2002 EN 362:2004 EN 795:2012 Type B118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Stahleisen Stahlbau KompaktFür die 4. Auflage wurde die 3. Auflage aus dem Jahre 2014 unter Berücksichtigung von Korrekturen aktualisiert und erweitert sowie durch die zwei Kapitel „Werkstoffermüdung“ und „Lochdurchmesser und Anreißmaße“ ergänzt. Darüber hinaus wurden Erweiterungen hinsichtlich einsetzbarer Schraubengarnituren sowie für die Querschnittswerteberechnung von Hohlprofilen vorgenommen. Das vorliegende Heft enthält in kompakter und handlicher Form zahlreiche Bemessungshilfen, Profiltabellen und ergänzende Informationen. Im ersten Abschnitt werden die gewählten Bezeichnungen erläutert und Hinweise für die Verwendung der Profiltabellen gegeben. Die Bemessungshilfen in den Abschnitten 2 bis 12 basieren auf der DIN EN 1993-1 (Eurocode 3) und sollen die Auswahl des Werkstoffes und die Bemessung von Bauteilen und Verbindungen erleichtern. Dabei werden in komprimierter Form die folgenden Themen behandelt: Nachweise, Teilsicherheitsbeiwerte, Querschnittsklassen, Querschnittstragfähigkeit, Werkstoffermüdung, Biegeknicken, Biegedrillknicken, Stabilitätsnachweise für kombinierte Beanspruchungen, Plattenbeulen sowie geschweißte und geschraubte Verbindungen. Im Anschluss an die Bemessungshilfen finden sich in den Abschnitten 13 bis 15 Profiltabellen und ergänzende Informationen für Walzprofile, Hohlprofile und weitere Stahlerzeugnisse. Die Tabellen wurden so zusammengestellt, dass Sie alle Werte einer Profilreihe übersichtlich auf einer Seite bzw. Doppelseite finden. Neben den Abmessungen und den üblichen Rechenwerten werden Grenzschnittgrößen, die Zuordnung zu den Knicklinien und die möglichen Nachweismethoden angegeben. Alle Werte wurden nach dem aktuellen Stand der Technik berechnet, wobei für die gängigen I-Profilreihen, für U-Profile, Kranschienen, Winkel und Z-Profile auch Berechnungen auf Grundlage der Finite-Elemente-Methode durchgeführt wurden. Im Anschluss an die Profiltabellen folgen in den Abschnitten 16 bis 19 Hinweise zur Bestellung, Lieferung und Abrechnung von Stahlerzeugnissen, zum Brandschutz von Stahlkonstruktionen sowie Hinweise zu Lochdurchmessern und Anreißmaßen und eine Zusammenstellung der Vorschriften und Normen für den Stahlbau. Am Ende des Heftes finden sich Literaturangaben, Internetadressen und ergänzende Informationen.19,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Westermann Schulbuchverlag Metallbau GrundwissenDieses Werk deckt die Inhalte der Lernfelder 1-4 vollständig und praxisorientiert ab. Theoretische Grundlagen werden in die praktischen Beispiele integriert und handlungsorientiert aufbereitet. So wird beispielsweise der Einsatz elektrischer Werkzeuge auf der Baustelle analysiert und daraus werden die elektrotechnischen Grundlagen abgeleitet.14,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer erbt die Lebensversicherung?
"Wer erbt die Lebensversicherung?" Die Lebensversicherung wird in der Regel an die im Vertrag benannte Begünstigte oder Begünstigten ausgezahlt. Falls keine Begünstigten benannt wurden oder diese vor dem Versicherungsnehmer versterben, wird die Versicherungssumme in die Erbmasse aufgenommen. In diesem Fall erben die gesetzlichen Erben des Versicherungsnehmers gemäß der gesetzlichen Erbfolge. Es ist daher wichtig, im Vorfeld klar zu regeln, wer im Todesfall des Versicherungsnehmers die Versicherungssumme erhalten soll, um Streitigkeiten und Verzögerungen bei der Auszahlung zu vermeiden. **
-
Wird eine Lebensversicherung versteuert?
Ja, Lebensversicherungen unterliegen in der Regel der Besteuerung. Die Auszahlung einer Lebensversicherung kann steuerpflichtig sein, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehören beispielsweise die Höhe der Auszahlung, die Laufzeit der Versicherung und ob die Beiträge steuerlich absetzbar waren. Es gibt jedoch auch steuerfreie Möglichkeiten, eine Lebensversicherung abzuschließen, zum Beispiel die sogenannte Risikolebensversicherung. Es ist daher ratsam, sich vor Vertragsabschluss über die steuerlichen Auswirkungen zu informieren. **
-
Wer bekommt die Lebensversicherung?
Die Lebensversicherung wird in der Regel an die im Vertrag benannten Begünstigten ausgezahlt. Diese können vom Versicherungsnehmer frei gewählt werden und müssen nicht unbedingt Familienmitglieder sein. Falls keine Begünstigten benannt wurden oder diese vor dem Versicherungsnehmer versterben, wird die Versicherungssumme in der Regel an die Erben des Versicherungsnehmers ausgezahlt. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Lebensversicherung im Todesfall gemäß den Wünschen des Versicherungsnehmers ausgezahlt wird. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Begünstigten noch aktuell sind und gegebenenfalls Anpassungen vorzunehmen. **
-
Ist eine Lebensversicherung notwendig?
Ist eine Lebensversicherung notwendig? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel deiner finanziellen Situation, deinen Verpflichtungen und deinen persönlichen Umständen. Eine Lebensversicherung kann sinnvoll sein, um deine Familie im Falle deines Todes abzusichern und finanziell zu unterstützen. Es ist wichtig, die verschiedenen Arten von Lebensversicherungen zu verstehen und zu prüfen, ob du tatsächlich eine benötigst. Es kann auch hilfreich sein, mit einem Finanzberater zu sprechen, um eine fundierte Entscheidung zu treffen. Letztendlich hängt die Notwendigkeit einer Lebensversicherung von deinen individuellen Bedürfnissen und Zielen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.